Guide 2026 · Secteur privé
Forfait mobilités durables : le guide 2026 pour les employeurs.
Le forfait mobilités durables (FMD) est une somme que l'employeur peut verser aux salariés qui viennent travailler à vélo, en trottinette, en covoiturage ou en autopartage. Il est exonéré de cotisations et d'impôt jusqu'à 600 € par an.
- Vélo
- Trottinette
- Covoiturage
- Autopartage
- Transports
- 600 €
- par an et par salarié, sans cotisations ni impôt sur le revenu
- 900 €
- en cumul avec la prise en charge de l'abonnement de transport
- Cumulable
- avec le vélo de fonction : le BOSS l'écrit noir sur blanc (§ 945)
L'essentiel
Qu'est-ce que le forfait mobilités durables ?
Créé par la loi d'orientation des mobilités du 24 décembre 2019 (code du travail, art. L. 3261-3-1), il prend en charge tout ou partie des trajets domicile-travail des salariés qui choisissent un mode de transport moins polluant que la voiture individuelle.
Facultatif
Aucune obligation dans le privé. Une fois en place, il profite à tous les salariés qui remplissent ses critères.
Forfaitaire
Pas de calcul au kilomètre : l'employeur fixe un montant, par exemple 50 € par mois.
Exonéré
Jusqu'à 600 € par an : ni cotisations sociales, ni CSG-CRDS, ni impôt sur le revenu.
Domicile-travail
Entre la résidence habituelle et le lieu de travail, ou entre plusieurs lieux de travail.
Le FMD a remplacé l'indemnité kilométrique vélo.
Jusqu'en mai 2020
Indemnité kilométrique vélo
200 €
par an exonérés, à 0,25 € le kilomètre, pour le vélo seulement
Depuis
Forfait mobilités durables
600 €
par an exonérés, au forfait, pour le vélo et bien d'autres modes
Un employeur qui verse encore l'IKV peut la maintenir : elle est assimilée au FMD et suit ses plafonds et ses règles de cumul (décret n° 2020-541 du 9 mai 2020). Le comparatif
Montant
Quel est le montant du forfait mobilités durables en 2026 ?
L'employeur fixe librement le montant. La loi ne fixe que des plafonds d'exonération : au-delà, l'excédent est traité comme du salaire.
Plafonds d'exonération du forfait mobilités durables en 2026
FMD seul
Par an et par salarié, soit 50 € par mois.
600 €
FMD et abonnement de transport
Au total : le remboursement de l'abonnement est déduit des 900 €.
900 €
FMD et frais de carburant ou de recharge
Au total, dont 300 € de frais de carburant au maximum.
600 €
Fonction publique
Selon le nombre de jours de trajet. Le barème
100 à 300 €
L'exemple du BOSS
Frais professionnels, § 1140
Un salarié prend le train avec un abonnement de 930 € par an, et va à la gare à vélo. Son employeur rembourse la moitié de l'abonnement et lui verse un FMD de 500 €.
465 € d'abonnement remboursé (la moitié de 930 €)
435 € de FMD exonérés, jusqu'au plafond
65 € de FMD au-delà, traités comme du salaire
Modes éligibles
Quels modes de transport ouvrent droit au FMD ?
Le vélo, bien sûr, mais pas seulement. La liste est fixée par le code du travail et détaillée par le BOSS (Frais professionnels, § 1110).
Avec son propre véhicule
Vélo
mécanique ou à assistance électrique
Trottinette électrique, gyroroue
et autres engins de déplacement personnel motorisés, depuis le 1er janvier 2022
Covoiturage
comme conducteur ou comme passager
En location, en libre-service ou en partage
Vélo en location
hors abonnement à un service public de vélos déjà remboursé à 50 %
Trottinette, scooter, moto
en location ou en libre-service
Autopartage
voiture électrique, hybride rechargeable ou à hydrogène
Transports publics
hors abonnement, comme les billets à l'unité
Ne sont pas couverts
- La voiture personnelle utilisée seul
- Le scooter ou la moto du salarié
Les frais de carburant relèvent d'un autre dispositif, cumulable sous conditions.
Le covoiturage en famille compte aussi
Dès lors que le trajet commun mène chacun vers son lieu d'activité, travail ou école (rescrit BOSS-RES-000001).
Bénéficiaires
Qui peut bénéficier du forfait mobilités durables ?
Tous les employeurs de droit privé peuvent le proposer, quelle que soit leur taille. Et l'égalité de traitement est la règle.
Tous les contrats
CDI, CDD, intérimaires, apprentis et stagiaires (BOSS, Frais professionnels, § 1100).
Les mêmes règles pour tous
L'employeur fixe des critères, comme le mode de transport utilisé ; tous les salariés qui les remplissent en bénéficient selon les mêmes modalités.
Temps partiel
Au moins à mi-temps : le forfait complet. En dessous, il est proratisé sur un mi-temps : à 30 % d'un temps plein, 60 % du forfait.
Plusieurs lieux de travail
Si l'entreprise n'assure pas le transport, le FMD couvre aussi les trajets entre ses sites.
Coût pour l'entreprise
Pour le même budget, le FMD donne deux fois plus de pouvoir d'achat.
Sans cotisations ni impôt, chaque euro de FMD arrive entier dans la poche du salarié. Pour lui donner 50 € de plus par mois :
Avec le FMD
50 €
de coût pour l'entreprise, chaque mois
- 50 € versés, 50 € reçus par le salarié
- Ni cotisations, ni CSG-CRDS, ni impôt sur le revenu
- 600 € par an, le plafond d'exonération
Avec une augmentation de salaire
100,69 €
de coût pour l'entreprise, chaque mois
- 69,44 € de brut pour 50 € en poche
- Cotisations salariales, impôt et charges patronales en plus
- 1 208,28 € par an
Hypothèses : cotisations salariales 20 %, prélèvement à la source 10 %, charges patronales 45 %. Le FMD reste une charge de personnel, déductible du résultat de l'entreprise comme un salaire.
Mise en place
Mettre en place le FMD, en cinq étapes.
Le montant, les modalités et les critères sont fixés par écrit (code du travail, art. L. 3261-4). Dès 50 salariés sur un même site, la mobilité fait déjà partie de la négociation obligatoire sur la qualité de vie au travail (art. L. 2242-17).
Étape 1
Choisir le support
Un accord d'entreprise ou inter-entreprises, à défaut de branche. Sinon, une décision unilatérale après consultation du CSE s'il existe.
Étape 2
Fixer le montant et les critères
Exonéré jusqu'à 600 € par an. Les modes retenus, et d'éventuels critères comme un nombre minimal de trajets.
Étape 3
Choisir le versement
Sur le bulletin de paie, ou en titre-mobilité, une carte prépayée réservée à la mobilité.
Étape 4
Collecter les justificatifs
Au moins une fois par an. C'est la condition de l'exonération.
Étape 5
Informer les salariés
Qui y a droit, combien, comment le demander : un FMD que personne ne connaît ne change aucun trajet.
Ce que doit prévoir votre accord ou votre décision
- les salariés concernés et la date d'entrée en vigueur ;
- les modes de transport couverts ;
- le montant et sa périodicité : mensuelle, trimestrielle ou annuelle ;
- les éventuels critères d'attribution ;
- les justificatifs demandés, au moins une fois par an ;
- l'articulation avec l'abonnement de transport et, le cas échéant, le vélo de fonction.
Au quotidien
Justificatifs et titre-mobilité : la gestion du FMD.
Les justificatifs
Au moins une fois par an, le salarié prouve qu'il utilise le mode de transport. C'est ce qui protège l'exonération en cas de contrôle (BOSS, Frais professionnels, § 1160).
Une attestation sur l'honneur pour le vélo ou la trottinette du salarié
Une facture de location ou de libre-service
Un relevé de trajets d'une plateforme de covoiturage
Le titre-mobilité
Depuis le 1er janvier 2022 (décret n° 2021-1663 du 16 décembre 2021), le FMD peut être versé en titre-mobilité : une carte prépayée sur le modèle du titre-restaurant, utilisable auprès des services de mobilité qui l'acceptent.
Pour une petite équipe, le versement sur le bulletin de paie reste plus simple.
Titre-mobilité
Valable jusqu'au 31 décembre de l'année d'émission
Cumuls
Avec quoi le forfait mobilités durables se cumule-t-il ?
Abonnement de transport
CumulableLa prise en charge obligatoire de 50 % de l'abonnement et le FMD sont exonérés ensemble jusqu'à 900 € par an. Le cas typique : le salarié qui pédale jusqu'à la gare.
Frais de carburant ou de recharge
CumulableExonérés ensemble jusqu'à 600 € par an, dont 300 € de frais de carburant au maximum.
Vélo de fonction
CumulableLe BOSS (Avantages en nature, § 945) confirme le cumul, chacun dans ses limites. Seule précaution : ne pas financer deux fois la même dépense, comme l'entretien déjà compris dans le loyer du vélo.
Déduction forfaitaire spécifique
Exonération perdueSi l'entreprise applique cet abattement réservé à certaines professions, comme les ouvriers du bâtiment, le FMD entre dans l'assiette des cotisations (BOSS, Frais professionnels, § 1170).
Secteur public
Le forfait mobilités durables dans la fonction publique.
Les agents publics ont leur propre forfait, fixé par décret pour chaque versant : État (n° 2020-543 du 9 mai 2020), territoriale (n° 2020-1547) et hospitalière (n° 2020-1554 du 9 décembre 2020).
30 jours d'usage au minimum dans l'année, modulés selon la quotité de travail.
Une déclaration sur l'honneur au plus tard le 31 décembre ; le forfait est versé l'année suivante.
Cumulable avec le remboursement de l'abonnement de transport depuis 2022.
Pas ouvert aux agents logés sur leur lieu de travail, ni à ceux qui ont un véhicule de fonction ou un transport gratuit.
- 30 à 59 jours d'utilisation dans l'année : 100 €
- 60 à 99 jours d'utilisation dans l'année : 200 €
- 100 jours et plus d'utilisation dans l'année : 300 €
FMD et vélo de fonction
Ajouté au vélo de fonction, le FMD fait fondre la part du salarié.
En conversion de salaire, le vélo de fonction ne coûte rien à l'entreprise : elle finance le loyer avec le brut converti et les charges qu'elle ne paie plus dessus. Le FMD vient ensuite réduire ce que le salarié paie :
70,00 €
de salaire brut auquel le salarié renonce
+ 31,50 €
de charges patronales que l'entreprise ne paie plus sur ces 70,00 €
= 101,50 €
le loyer mensuel du vélo, entièrement couvert
Surcoût pour l'entreprise : 0 €
Pour le salarié, ces 70,00 € de brut ne représentent que 50,40 € de net en moins : il ne paie ni cotisations (14,00 €) ni impôt (5,60 €) sur cette part.
Si l'entreprise verse en plus un forfait mobilités durables de 40 € par mois, le vélo ne coûte plus que 10,40 € par mois au salarié. Ce FMD est alors le seul coût de l'entreprise, et c'est un choix.
Exemple : salaire brut de 3 000 €, charges patronales 45 %, cotisations salariales 20 %, prélèvement à la source 10 %. Le bulletin complet, ligne par ligne.
Exemple concret
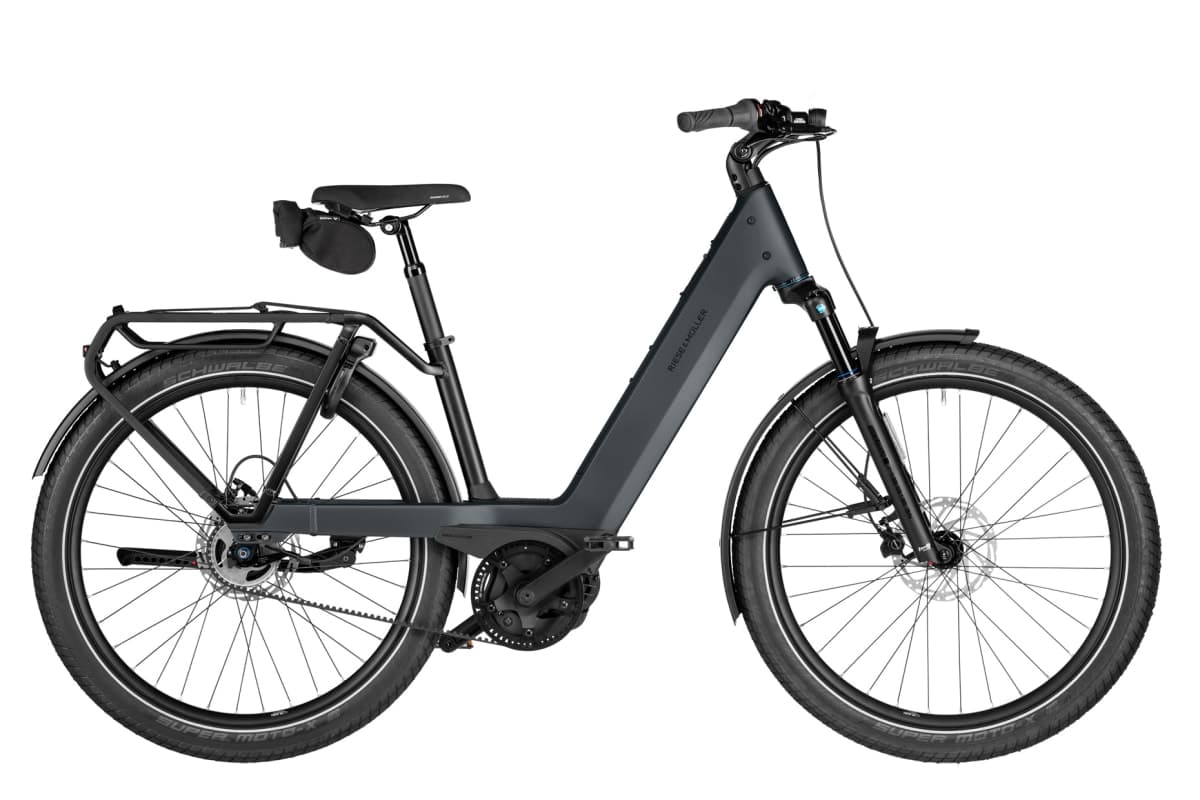
Un Riese & Müller Nevo5 en conversion de salaire
Nevo5 Silent Core · Bosch Performance Line, batterie 540 Wh, courroie · 3 905,10 € TTC
- Loyer mensuel
- 160,90 €
- assurance, entretien et assistance compris
- Pour l'entreprise
- 0 €
- 110,97 € de brut et 49,93 € de charges en moins
- Pour le salarié
- 79,90 € / mois
- 39,90 € avec un FMD de 40 €
Même salarié que ci-dessus, prix tut tut d'octobre 2026. Au bout de 36 mois, il peut garder le vélo pour 867,80 € (20 % du prix public). Voir les vélos de ville.
Questions fréquentes
Le forfait mobilités durables, en questions.
Qu'est-ce que le forfait mobilités durables ?
Le forfait mobilités durables (FMD) est une prise en charge, par l'employeur, des frais de trajet domicile-travail des salariés qui se déplacent à vélo, en trottinette, en covoiturage, en autopartage ou en transports publics hors abonnement. Créé par la loi d'orientation des mobilités du 24 décembre 2019 (code du travail, art. L. 3261-3-1), il est exonéré de cotisations et d'impôt sur le revenu jusqu'à 600 € par an et par salarié.
Quel est le montant du forfait mobilités durables en 2026 ?
L'employeur fixe librement le montant. Il est exonéré jusqu'à 600 € par an et par salarié, soit 50 € par mois. En cumul avec la prise en charge de l'abonnement de transport, l'ensemble est exonéré jusqu'à 900 € par an ; avec des frais de carburant, jusqu'à 600 € dont 300 € de carburant au maximum. Au-delà, l'excédent est traité comme du salaire.
Le forfait mobilités durables est-il obligatoire ?
Non, pas dans le secteur privé : l'employeur choisit de le mettre en place, par accord collectif ou par décision unilatérale après consultation du CSE. Une fois en place, il bénéficie selon les mêmes modalités à tous les salariés qui remplissent ses critères. Dans la fonction publique, il est versé aux agents qui remplissent les conditions, selon un barème fixé par décret.
Le FMD est-il imposable ?
Non, dans la limite de 600 € par an, ou de 900 € avec l'abonnement de transport : il échappe à l'impôt sur le revenu, aux cotisations sociales et à la CSG-CRDS. La part qui dépasse ces plafonds est traitée comme du salaire.
Une trottinette électrique personnelle ouvre-t-elle droit au FMD ?
Oui, depuis le 1er janvier 2022 : les engins de déplacement personnel motorisés dont le salarié est propriétaire, comme la trottinette électrique ou la gyroroue, sont éligibles. Le scooter et la moto, eux, ne le sont qu'en location ou en libre-service.
Le covoiturage avec son conjoint ou un enfant compte-t-il ?
Oui. Le BOSS (rescrit BOSS-RES-000001) précise que rien ne limite le FMD au covoiturage entre collègues : un trajet partagé avec un membre de sa famille compte, dès lors que le trajet commun mène chacun vers son lieu d'activité, qu'il s'agisse du travail, de l'école ou de l'université.
Peut-on réserver le FMD à certains salariés ?
Non. L'employeur fixe des critères d'attribution, par exemple le mode de transport utilisé, mais il doit en faire bénéficier selon les mêmes modalités tous les salariés qui entrent dans le champ du dispositif (code du travail, art. L. 3261-3-1 et L. 3261-4).
Comment le FMD s'applique-t-il aux salariés à temps partiel ?
Un salarié qui travaille au moins à mi-temps reçoit le même forfait qu'un salarié à temps plein. En dessous, le forfait est proratisé en rapportant ses heures à un mi-temps : à 30 % d'un temps plein, il reçoit 60 % du forfait (BOSS, Frais professionnels, § 1180).
Quels justificatifs demander aux salariés ?
Au moins une fois par an, une attestation sur l'honneur ou un justificatif d'utilisation du mode de transport, comme une facture de location ou un relevé de covoiturage. C'est ce qui permet à l'employeur de prouver, en cas de contrôle, que les sommes ont servi à leur objet.
Peut-on cumuler le FMD et un vélo de fonction ?
Oui. Le Bulletin officiel de la Sécurité sociale (Avantages en nature, § 945, opposable depuis le 1er juin 2026) précise que la tolérance sur le vélo de fonction se cumule avec le FMD, chacun dans ses limites. Seule précaution : ne pas financer deux fois la même dépense, par exemple un FMD fléché sur l'entretien alors que l'entretien est compris dans le loyer du vélo.
Le FMD a-t-il remplacé l'indemnité kilométrique vélo ?
Oui. L'indemnité kilométrique vélo (0,25 € par kilomètre, exonérée jusqu'à 200 € par an) a été remplacée par le FMD en mai 2020. Un employeur qui la verse encore peut la maintenir : elle est alors assimilée au FMD et suit ses plafonds et ses règles de cumul (décret n° 2020-541 du 9 mai 2020).
Peut-on verser le FMD sous forme de titre-mobilité ?
Oui, depuis le 1er janvier 2022 (décret n° 2021-1663 du 16 décembre 2021). Le titre-mobilité est une solution de paiement prépayée et dématérialisée, sur le modèle du titre-restaurant, utilisable auprès des services de mobilité qui l'acceptent. Les titres sont valables jusqu'à la fin de l'année civile de leur émission.
Pour aller plus loin
À lire avant de vous lancer.
- ComparatifVélo de fonction ou indemnité kilométrique vélo : que choisir ?Lire
- GuideLe vélo de fonction, l'avantage vélo que vos salariés attendentLire
- GuideLa conversion de salaire expliquéeLire
- GuideVélo de fonction, URSSAF et avantages fiscauxLire
- ArticleConversion de salaire vélo : le calcul détaillé, avec et sans FMDLire
- OutilLe simulateur de vélo de fonction, FMD comprisOuvrir
Sources
- Bulletin officiel de la Sécurité sociale, Frais professionnels, § 1080 à 1210 (version en vigueur au 1er janvier 2026)
- Bulletin officiel de la Sécurité sociale, Avantages en nature, § 945 (cumul avec le vélo de fonction)
- Code du travail, art. L. 3261-3-1 et L. 3261-4 ; code général des impôts, art. 81, 19° ter b
- Décret n° 2020-541 du 9 mai 2020 (forfait mobilités durables) et décret n° 2021-1663 du 16 décembre 2021 (titre-mobilité)
- Décrets n° 2020-543 du 9 mai 2020, n° 2020-1547 et n° 2020-1554 du 9 décembre 2020 (fonction publique)
Page vérifiée le 8 octobre 2026.
On met en place votre FMD ?
Un expert de l'équipe vous aide à fixer le montant du forfait mobilités durables et à le combiner avec le vélo de fonction pour vos salariés.